হোম লোন নেওয়ার আগে যে হিসাব–নিকাশ জানা জরুরি
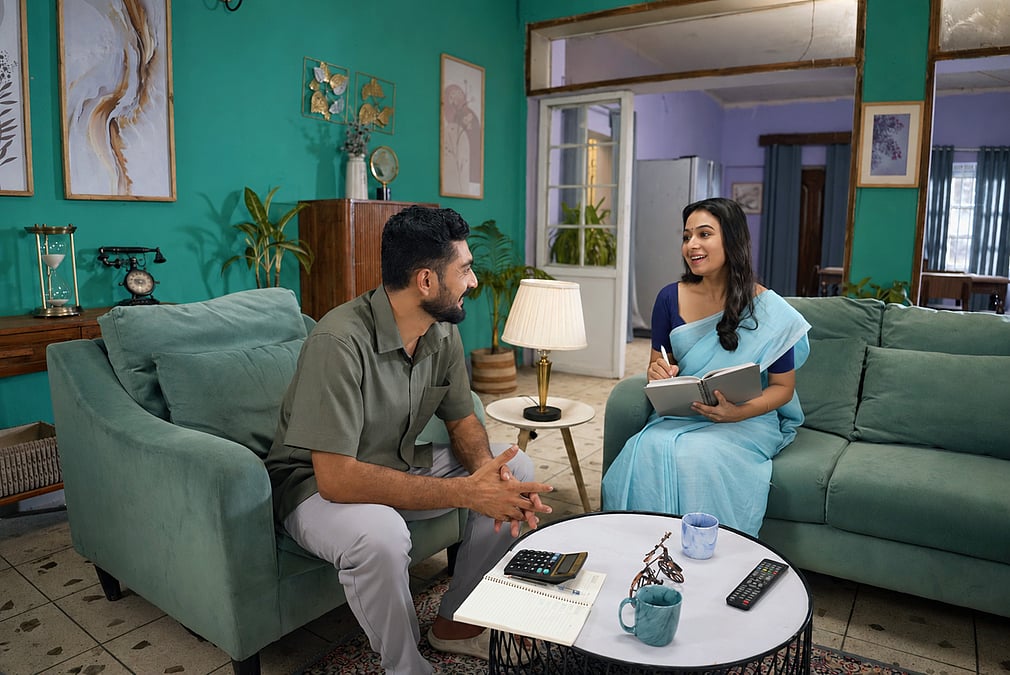
শহরে বসবাসের জন্য স্থায়ী একটি ঠিকানার স্বপ্ন থাকে সবারই। তবে এই স্বপ্ন পূরণ করতে গিয়ে শুধু পছন্দের লোকেশন, নকশা বা ফ্ল্যাটের আকার বিবেচনা করলেই হয় না, এর সঙ্গে জড়িয়ে থাকে দীর্ঘমেয়াদি আর্থিক পরিকল্পনাও। কত টাকার বাড়ি কেনা উচিত, কত টাকা ডাউন পেমেন্ট দেওয়া সম্ভব, মাসিক কিস্তি (ইএমআই) কত হলে তা স্বাচ্ছন্দ্যে পরিশোধ করা যাবে কিংবা ব্যাংক কীভাবে ঋণের পরিমাণ নির্ধারণ করে—এসব প্রশ্নের উত্তর জানা থাকলে সিদ্ধান্ত নেওয়া সহজ হয়। পাশাপাশি বাড়ি বা ফ্ল্যাটের মূল দামের বাইরেও নিবন্ধন, আইনি প্রক্রিয়া, প্রসেসিং ফি এবং অন্যান্য আনুষঙ্গিক খরচের বিষয়টি মাথায় রাখা জরুরি। তাই বাড়ি বা ফ্ল্যাট কেনার আগে নিজের আয়, ব্যয়, সঞ্চয় এবং ভবিষ্যতের আর্থিক পরিকল্পনা বিবেচনা করে সিদ্ধান্ত নেওয়া উচিত।.হোম লোনের ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয়গুলোর একটি হলো ইএমআই (ইকুয়েটেড মান্থলি ইনস্টলমেন্ট)। এটি এমন একটি নির্দিষ্ট মাসিক কিস্তি, যার মাধ্যমে ঋণের মূল অর্থ ও মুনাফা পরিশোধ করা হয়। ইএমআই নির্ধারণে মূলত চারটি বিষয় ভূমিকা রাখে—ঋণের পরিমাণ, সুদের হার, ঋণের মেয়াদ এবং পরিশোধের ধরন। মেয়াদ বাড়লে মাসিক কিস্তি কমে, তবে মোট সুদের পরিমাণ বাড়তে পারে। আবার কম মেয়াদে কিস্তি তুলনামূলক বেশি হলেও মোট সুদের ব্যয় কম হতে পারে। তাই সিদ্ধান্ত নেওয়ার সময় শুধু মাসিক কিস্তির পরিমাণ নয়, পুরো ঋণের ব্যয়ও বিবেচনায় রাখা উচিত।.অনেকের ধারণা, মাসিক আয় বেশি হলেই সহজে বড় অঙ্কের হোম লোন পাওয়া যায়। বাস্তবে ব্যাংক বা আর্থিক প্রতিষ্ঠান একজন আবেদনকারীর সামগ্রিক আর্থিক সক্ষমতা মূল্যায়ন করে। এ ক্ষেত্রে মাসিক ও বার্ষিক আয়, চাকরি বা ব্যবসার স্থায়িত্ব, বিদ্যমান ঋণ, ব্যাংক লেনদেনের ইতিহাস, ক্রেডিট রেকর্ড, বয়স এবং প্রয়োজন হলে সহ-আবেদনকারীর আয় বিবেচনায় নেওয়া হয়। এসব তথ্য বিশ্লেষণ করে নির্ধারণ করা হয় একজন গ্রাহক কত টাকার ঋণ নিতে পারবেন এবং নিয়মিত কিস্তি পরিশোধের সক্ষমতা কতটুকু।.বাড়ি বা ফ্ল্যাটের পুরো দাম সাধারণত ঋণের মাধ্যমে পাওয়া যায় না। একটি অংশ ডাউনপেমেন্ট হিসেবে নিজস্ব অর্থ থেকে পরিশোধ করতে হয়। ডাউন পেমেন্ট বেশি হলে প্রয়োজনীয় ঋণের পরিমাণ কমে যায়। এর ফলে মাসিক ইএমআই এবং দীর্ঘমেয়াদে সুদের ব্যয়ও কম হয়। তাই বাড়ি বা ফ্ল্যাট কেনার পরিকল্পনার শুরু থেকেই ডাউন পেমেন্টের জন্য আলাদা সঞ্চয় গড়ে তোলা ভালো।.হোম লোন নেওয়ার সময় বর্তমান আয় দেখেই সিদ্ধান্ত নিলে ভবিষ্যতে সমস্যা হতে পারে। কারণ ঋণ পরিশোধের সময়সীমা অনেক দীর্ঘ। ইএমআই নির্ধারণের আগে পরিবারের নিয়মিত ব্যয়, সন্তানের শিক্ষা, চিকিৎসা, জরুরি তহবিল এবং ভবিষ্যতের আর্থিক লক্ষ্য বিবেচনায় রাখা প্রয়োজন। এমন কিস্তি নির্বাচন করা উচিত, যা পরিশোধ করতে গিয়ে দৈনন্দিন জীবনযাত্রা বা সঞ্চয় ব্যাহত না হয়।.বাড়ি বা ফ্ল্যাট কেনার সময় শুধু মূল দামই নয়, আরও কিছু খরচের জন্য প্রস্তুত থাকতে হয়। যেমন নিবন্ধন ফি, স্ট্যাম্প ডিউটি, আইনগত ও ডকুমেন্টেশন ব্যয়, প্রসেসিং ফি, সম্পত্তি মূল্যায়ন এবং ইন্টেরিয়র বা সংস্কার ব্যয়। এসব খরচ আগেই বাজেটে না রাখলে পরবর্তীতে অতিরিক্ত আর্থিক চাপ তৈরি হতে পারে।এ বিষয়ে প্রাইম ব্যাংকের অতিরিক্ত ব্যবস্থাপনা পরিচালক এম.নাজিম এ. চৌধুরী প্রথম আলোকে বলেন, `হোম লোনের পরিমাণ ও মাসিক কিস্তি নির্ধারণের ক্ষেত্রে গ্রাহকের আয়, সম্পত্তির মূল্য, প্রয়োজনীয় অর্থের পরিমাণ, সুদের হার ও ঋণের মেয়াদ বিবেচনা করা হয়। ঋণ পরিশোধের সক্ষমতা যাচাইয়ে নিয়মিত আয়, বিদ্যমান ঋণের দায়, মাসিক ব্যয় ও সামগ্রিক আর্থিক অবস্থাও গুরুত্বপূর্ণ। তাই গ্রাহকের উচিত শুধু সর্বোচ্চ কত ঋণ পাওয়া যাবে তা না দেখে, দীর্ঘমেয়াদে স্বাচ্ছন্দ্যে কত কিস্তি দেওয়া সম্ভব, তা হিসাব করা। প্রাইম ব্যাংক-এর হোম লোন সর্বোচ্চ ৪ কোটি টাকা পর্যন্ত এবং সর্বোচ্চ ২৫ বছর মেয়াদে ঋণের সুবিধা রয়েছে। দীর্ঘমেয়াদি ঋণে কিস্তির চাপ কমাতে আয়-ব্যয়ের একটি বাস্তবসম্মত বাজেট করা, জরুরি সঞ্চয় রাখা এবং ভবিষ্যৎ আয়-ব্যয়ের পরিবর্তন বিবেচনায় নিয়ে ঋণের পরিমাণ নির্ধারণ করা জরুরি।’.হোম লোন সাধারণত দীর্ঘমেয়াদি একটি আর্থিক পরিকল্পনা। তাই বর্তমান আয়ের পাশাপাশি ভবিষ্যতের সম্ভাব্য পরিবর্তনের বিষয়টিও বিবেচনায় রাখা প্রয়োজন। চাকরি পরিবর্তন, আয় কমে যাওয়া কিংবা নতুন পারিবারিক দায়িত্ব—এসব বিষয় মাথায় রেখেই ঋণের পরিমাণ ও মেয়াদ নির্ধারণ করা উচিত। সঠিক পরিকল্পনা, বাস্তবসম্মত বাজেট এবং নিজের আর্থিক সক্ষমতা সম্পর্কে পরিষ্কার ধারণা থাকলে বাড়ি বা ফ্ল্যাট কেনার স্বপ্ন পূরণ যেমন সহজ হয়, তেমনি দীর্ঘমেয়াদে আর্থিক স্থিতিও বজায় থাকে।
bojrodhoni
 প্রিন্ট করুন
 সেভ করুন